

メンバー紹介
-
パートナー
橋本 浩史
Hiroshi Hashimoto
-
アソシエイト
南雲 大地
Daichi Nankumo
-
アソシエイト
辻󠄀川 舜
Shun Tsujikawa
-
アソシエイト
多部田 京佑
Keisuke Tabeta
-

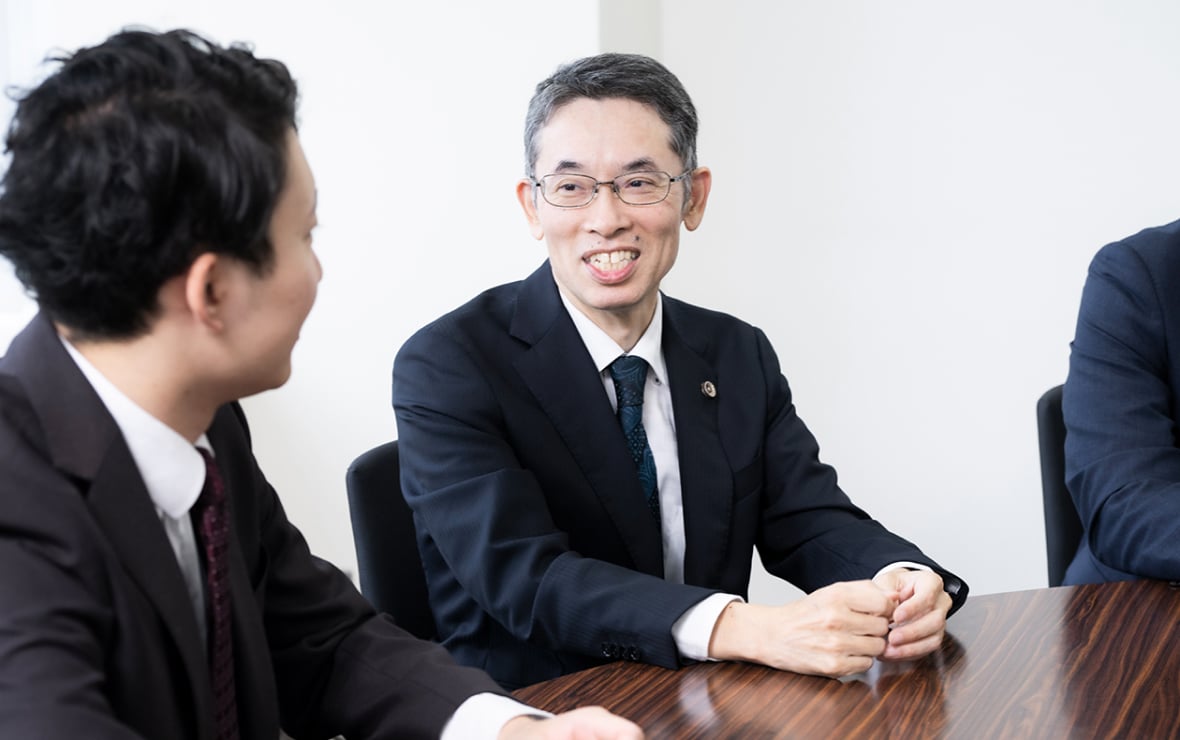
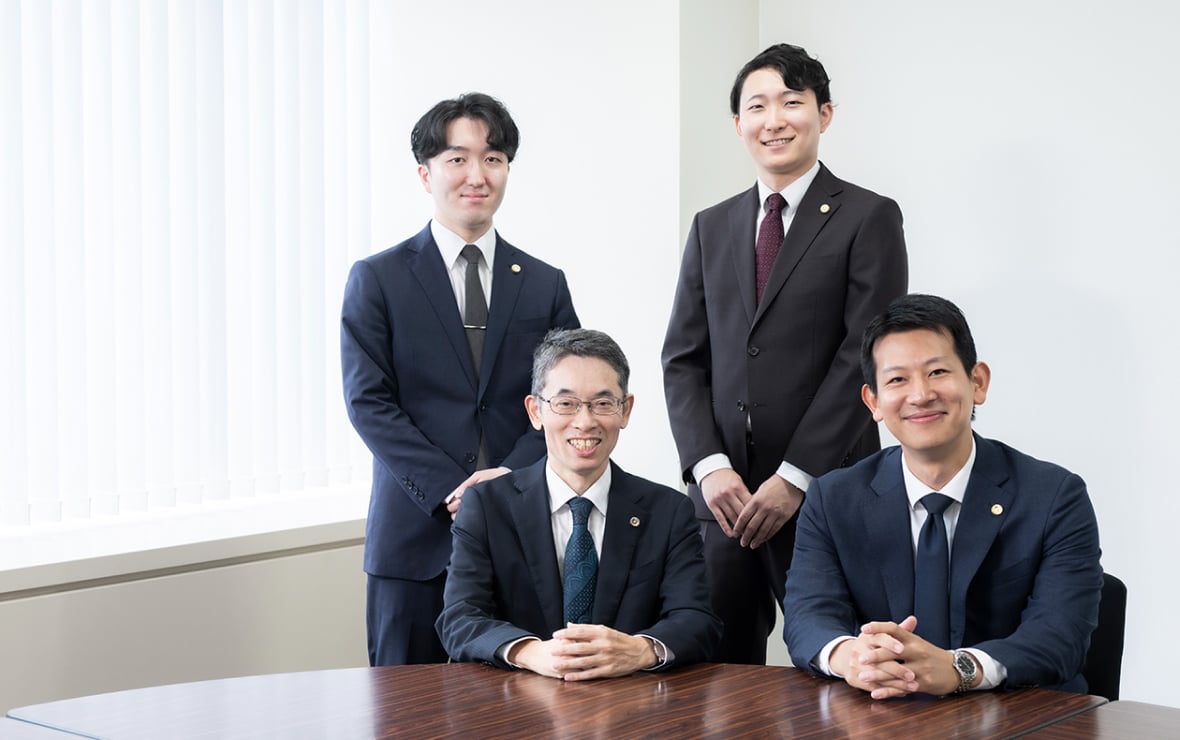
本日の座談会では、当事務所で長年税務分野を担当している、パートナー弁護士の橋本浩史先生から、印象に残っている事件のお話を伺います。入所を検討されている弁護士・修習生の方々に向けて当事務所を紹介するとともに、我々を含む若手弁護士が今後、成長していくヒントを得る機会となればと思います。まずはそれぞれ自己紹介をお願いします。
-
78期のアソシエイト弁護士の辻󠄀川舜です。当事務所に入所してから、M&A、株主総会対応、訴訟、税務といった企業法務から一般民事事件まで、幅広い案件を担当しています。
-
78期のアソシエイト弁護士の多部田京佑です。辻󠄀川先生と同期入所で、同じく企業法務から一般民事まで幅広く担当しています。
-
50期のパートナー弁護士の橋本浩史です。私は、平成10年(1998年)に当事務所に入所し、現在に至るので、30年近く当事務所に所属しています。皆さん、私が入所した時には、まだ生まれていなかったのではないですか(笑)。
私は、入所後2年ほどは主に倒産法関係の業務に携わっていましたが、その後は、企業法務と税務訴訟を中心に業務を行ってきました。平成18年からは、青山学院大学大学院で非常勤講師を務めており、現在は、「所得税法務」などの講義を担当しています。私は、長年、多数の税務訴訟を担当し、当事務所の税務に関する業務に中心的に携わってきたという自負がありますので、本日は、主に当事務所と私が携わってきた税務訴訟についてお話しさせていただきたいと思います。
-
77期のアソシエイト弁護士の南雲大地です。私も幅広い分野を担当しておりますが、税務訴訟・審査請求・税務調査の立会といった税務分野も多く、橋本先生とはよく案件でご一緒しています。


当事務所を選んだ理由
-
多部田さん・辻󠄀川さんが当事務所を選んだ理由はなんだったのでしょうか。
-
私は、企業法務を中心に様々な分野の案件に携わり、幅広い経験を積むことができる事務所に入所したいと考え、そのような事務所を探していました。当事務所の採用面接において、先生方から「当事務所には税務という一つの柱があるが、他にも様々な案件に携わることができる」という説明を受け、当事務所に入所することを決めました。
-
私が当事務所に入所を決めた理由は、若手の挑戦を応援する土壌があり、弁護士として成長できる環境が整っていたからです。当事務所では、1年目から様々な規模・分野の業務に携わることができ、執筆活動や講演などを主体的に挑戦できる環境があります。
また、入所して半年は指導担当の弁護士がつき、業務過多にならないよう調整してくれるため、一つひとつの案件に向き合い、周辺知識を学ぶことができる点も魅力に感じました。実際に入所してからは、様々な案件を任せられつつ、指導担当の弁護士からは何度も「大丈夫か?」と心配して声をかけてくれました。
印象に残っている事件
-
お二人とも、多様な業務を経験できることを魅力に感じ、入所されたのですね。入所してからすでにたくさんの業務をご経験されているように思いますが、今までで印象に残っている事件はありますか。
-
私が特に印象に残っているのは、M&Aのデューディリジェンス(DD)です。このDDでは、パートナー弁護士と複数名のアソシエイト弁護士がチームを組み、それぞれに担当を割り振って取り組みました。私は対象会社が締結している契約の調査を担当しましたが、DDにおける契約書チェックの手法や取適法といった事業活動に直結する関係法令について理解を深めることができました。また、わからないところがあれば、先輩弁護士が親身に教えてくれたのもありがたかったです。加えて、事務所内の書籍が豊富だったほか、リサーチツールも充実していたため、リサーチ面で不便を感じることもありませんでした。
-
確かに、リサーチツールには私も非常に助けられております。当事務所では多数の書籍や法律雑誌が読めるサブスクリプション、判例データベース、リーガルリサーチに特化した生成AI等が提供されていますね。
私が印象深い事件は、弁護士になって最初の訴訟事件である、「相続財産法人に対する訴訟提起」および「相続財産清算人の選任申立て」です。どちらも民法の短答試験でしか聞かないような言葉ですよね。申立ての方は、手続に自信がない中でしたが、前記のリサーチツールや、事務所内の蔵書を活用し、適切に進めることができました。訴訟の方は、研修所で習った要件事実を少し応用する形のものが出てきて、「今まで勉強してきて良かった!」、と思った瞬間でした。
-
私がこれまでに担当した事件の中で、実務の奥深さを知るきっかけとして特に印象に残っているのが、地主の依頼者からご相談を受けた「賃料増額と契約更新に関する任意交渉」です。賃料増額の具体的な金額については、法律上明確にはされていないため、「どのように借主から納得を得るか」が本件の最大のポイントでした。
共同で担当したパートナー弁護士と一緒に検討した結果、対象土地の周辺の公示地の価格の変動を調べ、周辺地価の上昇に関する資料を借主に見せながら説明するという方針で進めることになりました。そして、その方針のもとで説明をした結果、なんと一度の打ち合わせで当事者間の合意に達することができたのです。当時、依頼者の希望を迅速に実現した先輩弁護士の姿をみて、凄いなと思いました。
これが裁判であれば、要件事実に即して、主張立証を行い、判決を目指していくことになりますが、任意交渉には決まったお作法がなく、すべては「両当事者間の合意」を目指すことになります。だからこそ、任意交渉においては、相手のリアクションや回答を予測し、心理や行動パターンを分析しながら自分の頭でシナリオを考え、相手に納得していただかなければなりません。
弁護士としての洞察力・想像力・法律知識・交渉力のすべてを総動員して戦略を練り上げ、臨機応変に対応することこそ、実務家に求められる能力であり、任意交渉の大きな魅力であると実感しました。
当事務所の税務訴訟
-
お二人ともありがとうございます。ここで、橋本先生から、印象に残っている事件をお聞きしたいと思います。まず初めに、当事務所の強みである「税務訴訟」について、これまでの歩みと、過去に扱った事件について、お話しいただけますでしょうか。
-
当事務所の税務訴訟は、「日本初のタックスロイヤー」と称される代表の鳥飼が、「人のやらないことをやる」という精神で取り組み、第一人者としての地位を築いてきました。鳥飼は、日本経済新聞の弁護士ランキング(租税法)で何度も第1位を獲得しています。
今年の4月、日本経済新聞(夕刊)の「人間発見」で、鳥飼のタックスロイヤーとしての歩みが5回の連載で取り上げられました。私も、長年、税務訴訟に奮闘する鳥飼の姿をすぐ近くで見てきましたが、その連載には、鳥飼先生の若かりし頃のエピソードなども記載されており、ほほえましい気持ちでも読ませていただきました。
当事務所が担当した税務訴訟の中には、租税判例百選やジュリストの重要判例解説に掲載されている裁判例が数多くありますが、そのうちのいくつかを紹介したいと思います。
-
まず、①ストックオプション給与課税事件(最判平成17年1月25日)です。
これは、外国の親会社が子会社の役員に付与したストックオプションに係る権利行使益が給与所得(課税庁)か一時所得(納税者)かが争われた事例です。同種事案が全国で、100件ほど裁判所で争われ、新聞やテレビなどでも何回も報道され、「戦後最大の税務訴訟」とも呼ばれていましたが、そのうちの約半数を当事務所が担当しました。最高裁は、同利益は給与所得であると判断し、本税では、納税者は敗訴しましたが、国税通則法65条4項の「正当な理由」はあるとして、過少申告加算税の賦課決定処分を取り消しました(最判平成18年10月24日)。
②今治造船事件(高松高判平成18年10月13日)は、船舶の製造等を業とする内国法人の国外関連者との船舶建造請負取引について、いわゆる移転価格税制を適用した法人税等についての更正処分等は違法であるとして、その取消しを求めた事案です。同訴訟では、移転価格税制の適用範囲と独立企業間価格の算定方法が争いとなりました。この第一審判決は、我が国における移転価格税制に関する最初の判決であったと言われています。
③グラクソ事件(最判平成21年10月29日)は、タックス・ヘイブン対策税制に係る租税特別措置法66条の6第1項の規定は、日本とシンガポールとの日星租税条約に違反するか否かが争われた事例です。最高裁は、同税制は同条約に違反しないと判断しました。これは、タックス・ヘイブン対策税制と租税条約との関係について、最高裁が初めて判断を示した重要な事例です。
-
今のお話だけでも当事務所が規模の大きい、また、様々な分野の税務訴訟をこれまで多く経験してきたことが分かりますね。特に①のストックオプション事件については、こんなに多くの件数が争われていたとは知りませんでした。
次に、橋本先生が担当した案件で印象に残っている事件をお伺いできますでしょうか。
橋本弁護士が経験した
税務訴訟
-
私が担当し、特に印象に残っている税務訴訟についてお話ししたいと思います。
①ホステス源泉徴収事件(最判平成22年3月2日)は、ホステスに報酬を支払う場合におけるバーなどの支払者の源泉徴収税額の計算方法、具体的には所得税法施行令322条の「当該支払金額の計算期間の日数」の意義が争われた事例です。本件は、同種事案が4つの裁判所で審理され、第一審、控訴審の段階では、納税者が2勝、2敗という状況だったのですが、最高裁は、同規定に係る納税者の主張を認めて、納税者を勝訴させました。
特に、同判決は、「租税法規はみだりに規定の文言を離れて解釈すべきものではなく」と述べて、租税法の解釈においては文理解釈を基本とすべきことを判示し、租税法の分野では最重要の判例の一つとされています。
②ガーンジー島事件(最判平成21年12月3日)は、イギリスとフランスの海峡間にあるチャネル諸島ガーンジー島に設立された内国法人(損害保険会社)の子会社において、0%超30%以下の範囲で税務当局に申請し承認された税率が適用税率になるとの制度に基づき、26%の税率で当局に納付した所得税(本件外国税)が、タックス・ヘイブン対策税制における法人税法69条1項にいう「外国法人税」に該当するか否かが争われた事例です。第一審、第二審は納税者が敗訴しましたが、最高裁では、本件外国税は、「租税」、「外国法人税」に該当するとして、納税者が逆転勝訴しました。
この訴訟では、「租税」とは何かという租税法の基本概念について悩み、深く考えさせられたことが印象に残っています。
③航空機リース事業匿名組合事件(最判平成27年6月12日)は、個人の匿名組合員が、匿名組合契約に基づき営業者から受けた利益が不動産所得(納税者)か雑所得(課税庁)かが争われた事例です。最高裁は、同利益は、雑所得であるとして、本税については、納税者は敗訴したのですが、過少申告加算税に係る「正当な理由」はあるとして、同加算税の賦課決定処分を取り消しました。
この訴訟では、匿名組合に関する文献等を調べ、その淵源が中世イタリアの地中海貿易にあることなど、その歴史についても興味を覚えたことが思い出されます。
-
最高裁まで争われた事件をたくさんご担当されていたのですね。今、お話いただいた事件はいずれも重要判例として受験生時代に学習したことをよく覚えています。入所後にこれらの事件を橋本先生が担当されていたと聞いたときは当事務所が税務分野で果たしてきた役割の大きさを実感しました。最高裁での弁論というのは、どのような感じだったのでしょうか。
-
最高裁の法廷は、我々弁護士が普段出席する地方裁判所や高等裁判所の法廷と比べると、照明の色・明るさ、裁判官席・当事者席の配置等の効果により、より厳粛な雰囲気が感じられます。最高裁での口頭弁論は、最高裁判事に対して、当事者の主張を口頭で述べるものであり、私も、事前に発言内容を綿密に検討した上で行いましたが、非常に緊張しました。
私は、先ほど述べたガーンジー島事件の口頭弁論のときには、居並ぶ最高裁判事を前にして、イギリスのマグナ・カルタを引用して、租税法律主義の意義について述べました。今思うと、若気の至り、汗顔の至りですね(笑)
-
こうしてお話を聞いているだけでも緊張してきました(笑)。私もいつか最高裁で弁論できる機会が得られればと思います。他にも印象に残っている事件はありますか。
-
④特例容積率に係る固定資産税事件(東京地判平成29年9月14日)は、固定資産税の課税標準である登録価格の決定に当たり、都市計画法に基づく特例容積率適用地区制度を適用して容積率の限度の指定がされた土地について、当該限度指定がされた事実を当該土地の登録価格の決定に当たり減価要因として考慮すべきか否かが争われた事例です。東京地裁は、納税者の主張を認め、特例容積率の限度指定を減価要因として考慮すべきであると判断し(納税者勝訴)、同判決は、控訴審、最高裁でも維持されました。
ちなみに、当事務所では、私以外の弁護士(山田重則弁護士)が主に担当していますが、固定資産税については、行政庁との交渉、不服申立て、訴訟などを(大企業を含む)数多くの顧客から受任して、担当しています。
⑤印紙税過怠税取消請求事件(東京地判平成27年12月18日)は、マイナーな分野の訴訟ですが、個人的には非常に思い入れが強い事件です。この事件では、日用雑貨等を販売する会社が、商品を購入した顧客から返品等の申出を受けた際に使用する「お客様返金伝票」が印紙税法の課税文書である「判取帳」に当たるか否かが争われた事例です。ちなみに、現行の印紙税法は昭和42年に全文改正されたのですが、本件は、現行印紙税法では初めての取消訴訟であると言われています。
この訴訟では、印紙税法における「帳簿」と「証書」の区別などが争いになりました。現行印紙税法の通達や文献等を調べても、明確な基準は分からなかったのですが、国立国会図書館などで、昭和42年改正前の旧印紙税法に関する文献等を閲覧・検討し、それらに基づいて納税者としての主張を組み立てました。結果的に、この訴訟は敗訴してしまったのですが、印紙税法について、その歴史も含めて徹底的に調査したことはとても楽しかった思い出です。
-
非常に多くの税務訴訟を担当されてきたとよくわかりました。お話をお聞きする限り、税務訴訟は高度な知識が必要となることはもちろんのこと、通常の事件よりも深いリサーチが求められ、実際に手足を動かすというのが特に大事なように感じました。橋本先生が思う、税務訴訟の面白さ・醍醐味というのはどこにありますでしょうか。
-
税務訴訟は、一部勝訴も含めて納税者の勝訴率が毎年平均数パーセント程度であり、担当する弁護士にとっては、難解で厳しい訴訟であり、決して「楽な」訴訟ではありません。
しかし、それだけに、まだまだ税務訴訟に携わる弁護士は多くはなく、専門性を身につけるには有望な分野だと思います。特に、例えば、固定資産税など租税法の中でも特定の分野の事案に取り組めば、若手の弁護士でもその分野の「第一人者」になることができる可能性が高いと思います(つまり、ブルーオーシャンだということです)。
それから、税務訴訟は、法律家としての知的好奇心という観点からも大変魅力的な分野だと思います。私の経験ですが、一般の民事訴訟では、法解釈が争いになることはそれほど多くはなく、事実認定、あてはめが主たる争いになることが多いように思います(それはそれで興味深いのですが)。
一方、税務訴訟では、未だ裁判例の絶対的な蓄積数が少ないことが原因だと思うのですが、多くの事案で、いままで全く論じられておらず、文献等にも全く書かれていない論点、問題点が一つや二つ出現するように思います。そのような論点等について、様々な文献を渉猟し、租税法の基本概念に立ち返り、深く考察して、主張を組み立てるなどの作業は、法律家としての能力を向上させ、知的好奇心を刺激するものだと思います。
当事務所が求める人物像
-
若手弁護士でも「第一人者」になることができる、というのは非常に大きな魅力ですね。私も当事務所での経験を通して何かしらの分野で第一人者になるべく、改めて日々の研鑽を怠らないようにしようと思いました。さて、当事務所として求める人物像はありますでしょうか。
-
これは私の個人的な考えになってしまいますが、(若干の自戒の念も込めて、)2点申し上げたいと思います。
まず一つは、事務所のため、仲間のために貢献するマインドを持った人です。言い換えれば、自分ファーストではなく、事務所ファーストの人ということです。もちろん、個々人の能力、経験、環境等によりできること、程度に差はあると思いますが、「自分があるのは、事務所や仲間(さらにはお客様、世間)があってのこと」という気持ちを忘れずに、他者のために貢献できる人です。
私の経験でも、そのような人は、周りの人から有形・無形の応援や助けを受けることができ、結果的に成長し、利益を受けることができると思います(「情けは人のためならず」ということですね)。
もう一つは、積極性、挑戦心を持った人です。新人、若手の方には、ぜひ、「人のやらないことをやる」という精神で、特定の分野に狙いを定め、粘り強く努力を続けて、その分野で「第一人者」になるという強い野心を持っていただきたいと思います。若い方には時間はたっぷりありますから。そういう意味では、若い人は、少し、(先輩を先輩とも思わないような)生意気で、自信過剰なくらいがちょうどいいかもしれませんね。もちろん、最低限の礼儀作法は必要ですよ(笑)。
-
橋本先生、本日はありがとうございました。これまでのお話を聞き、私自身も大変身が引き締まりました。強い野心をもち、何事にも挑戦していく姿勢を大切にしていきたいと思います。
-
皆さんどうもありがとうございます。これにて本日の座談会は終了といたします。当事務所の採用情報につきましては、こちらのホームページにて告知いたしますので、ご興味を持たれた方々からのご連絡を心よりお待ちしております。


募集要項
-
2026.09.03
受付終了
80期司法修習生の皆様を対象に弁護士を募集しております
-
2025.11.12
受付終了
79期司法修習生の募集受付を終了しました
-
2024.11.06
受付終了
78期司法修習生の募集受付を終了しました